こんにちは。リブラです。
先月、個人向け国債からの利息を受け取ったという記事を書きました。
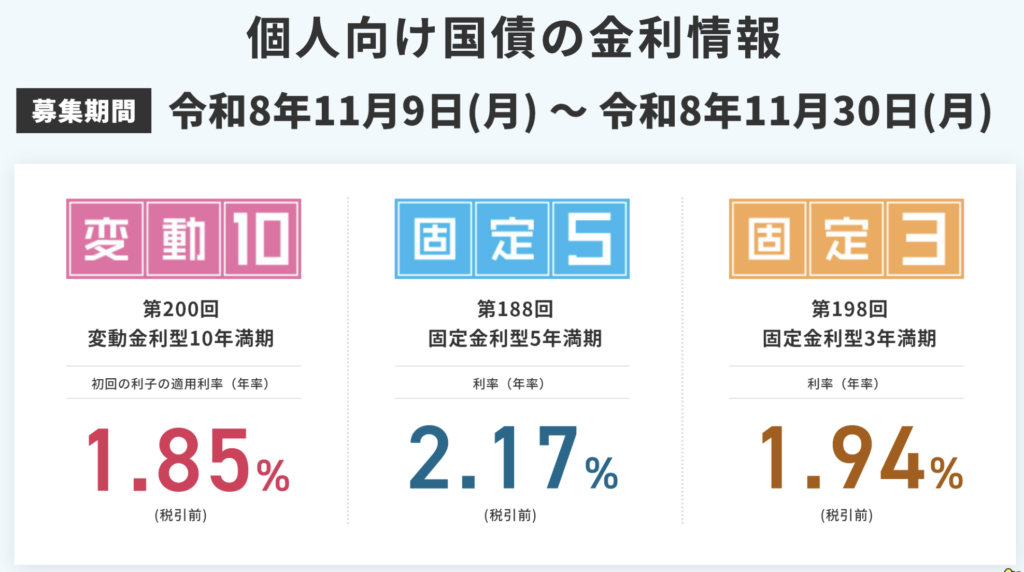
その時にあらためて感じたのは、利率がとても良くなってきたということです。
前記事の執筆時点では、変動型10年の利率は2.05%(税引前)でした。
本記事執筆時点では、少し利率が低くなったものの、それでも2%近い利率があります。
通常であれば、個別の売買をあまり記事にはしないのですが、なんだか個人向け国債に人気が出ているらしいぞということで、記録に残してみることにしました。
世間では個人向け国債が人気らしい
2026年度の個人向け国債の発行額は、8兆円を超えているそうです。
一方で、銀行の定期預金の利率はまだ低いままです。
本記事執筆時点で仮に300万円を1年間の定期預金にした場合、楽天銀行での利率は「0.70%」でした。

これだけの差が開くと、元本が保証されていて、より金利が高い個人向け国債に人気が傾く理由もわかりますね。
また銀行の定期預金だと、何かあったときに元本が保証されるのは1行あたり1000万円までですが、個人向け国債であれば金額に関わらず、全額が元本保証されます。
私が保有している個人向け国債は10年の変動金利なので、現在の高金利がずっと続くわけではありませんが、それでもポートフォリオの一部として魅力的でした。
無リスク資産の置き場所として活用しているよ。
300万円分の個人向け国債(変動10年)を追加購入しました
世間で人気だからというわけではないのですが、リブラもこのタイミングで個人向け国債(変動10年)を追加購入しました。
その額、300万円。
すでに保有していた200万円と合わせると、合計で500万円分の個人向け国債を保有していることになります。
少し前までは、私が使っているMoneytreeでは楽天証券の個人向け国債は表示されなかったのですが、それが表示されるようになったことも、購入に踏み切った理由の1つです。
また、2026年10月時点での個人資産は、無リスク資産の割合がたった7%だったので、もう少し無リスク資産を増やしたいタイミングでもありました。
まとめ
ここまで、300万円分の個人向け国債(変動10年)を購入した話についてまとめました。
今回の国債購入の原資には、退職金の一部を使っています。
今後も配当金の受け取りはあるものの、まとまった現金を受け取る機会は基本的にないと思いますので、上手にリスク管理を続けながら、長期的視点で資産運用を続けていきたいと思います。
大切なのはマーケットから退場しないこと!
Thank you for reading!