こんにちは。リブラです。
1ヶ月ほど前に「なんちゃってFIRE後の健康保険をどうするか」という記事を書きました。
この辺りの退職後の手続きは、当時の手続きを思い出しながら記事を書いています。
だったら当時の記憶が鮮明なうちにシリーズをまとめて書いてしまえばいいのですが、なんだか同じような記事が続くと、私が飽きてしまうのですよね(笑)。
そしてさらに、配当金を受け取ったときは、情報が新鮮なうちに記事にしたいと考えています。
それらを優先しているうちに、企業型DCの話はずいぶん後になってしまいました。
退職後の手続きは、地味にたくさんあります。
前回の健康保険、今回の企業型DC以外にも、国民年金、住民税、失業給付などなど・・・。
地道に更新を続けていくよ!
それでは今回の本題、「なんちゃってFIRE後の企業型DCをどうするか」について見ていきましょう!
リブラの場合
こちらは、サラリーマンとして働いている場合でもiDeCoに加入していたり、そもそも自営業だったりというパターンもあると思いますので、かなりケースバイケースになると思います。
お話をシンプルでわかりやすくするため、あくまでリブラのケースとしてご紹介させていただきますね。
リブラのケース
- サラリーマンとして勤めていた会社に企業型DCの制度があった。
- 企業型DCでマッチング拠出を限度額までしていたので、これまでiDeCoは開設していない。
- 退職後の仕事は未定。退職年齢は60歳未満。
このケースでは、退職から約6ヶ月以内に企業型DCで保有していた資産を、他の年金制度へ移管する手続きを取る必要があります。
すぐに転職して、転職先に企業型DCがある場合、転職先での企業型DCへ移管することになります。
そうでない場合は、iDeCoの口座を開設して、企業型DCの資産をiDeCoへ移管しなければいけません。
移管手続きをしないで放置するとどうなるの?
所定の期間内に企業型DCからの移管手続きを行わないと、企業型DCで保有していた資産は「国民年金基金連合会」に自動的に移管されます。
「な〜んだ。勝手にやってくれるなら、何もしなくていいじゃん!」
って思いました?
いえいえ、この自動移管された資産はデメリットだらけになるのです。
例えば、
- 資産の運用は行われず、利息もつかない。
- けれども手数料は引かれる(自動移換の手数料や管理手数料)。
- 通算加入者等期間としてもカウントされない。
つまり、1円も増えない資産になった挙句に、手数料だけジワジワ取られて、総額が減っていくというシナリオになります。
恐ろしいですね。
移管手続き、やってみたら大した手間ではなかったので、退職したらすぐにやってしまいましょう。
リブラはどうしたの?→楽天証券のiDeCoで運用指図者になりました
では、私の場合はどうしたかというと、結論は「楽天証券のiDeCoで運用指図者になりました」です。
まずは、どの証券会社でiDeCoの口座を開くのかという話ですが、これは通常の資産運用と同じ考え方でいいと思います。
つまり、取り扱っている金融商品の種類が豊富で、手数料が安い大手のネット証券が最適解です。
具体的には、楽天証券、SBI証券あたりになるかと思います。
私はもともと個人資産では楽天証券、家計資産ではSBI証券と使い分けていますので、楽天証券でiDeCoを開設したのは自然な選択でした。
手数料が安くて、自分が使いやすい証券会社がいいね!
iDeCo開設のタイミング
会社を退職することを決めた時点で、企業型DCの移管が必要になると思い、iDeCoの開設は楽天証券にしようと考えていました。
そのため退職前の準備として、あらかじめiDeCoの開設手続きを進めておこうかと思ったのですが、手続きの途中で思いとどまりました。
それはなぜかというと、口座開設の時点での自分のステータスを入力する必要があるからです。
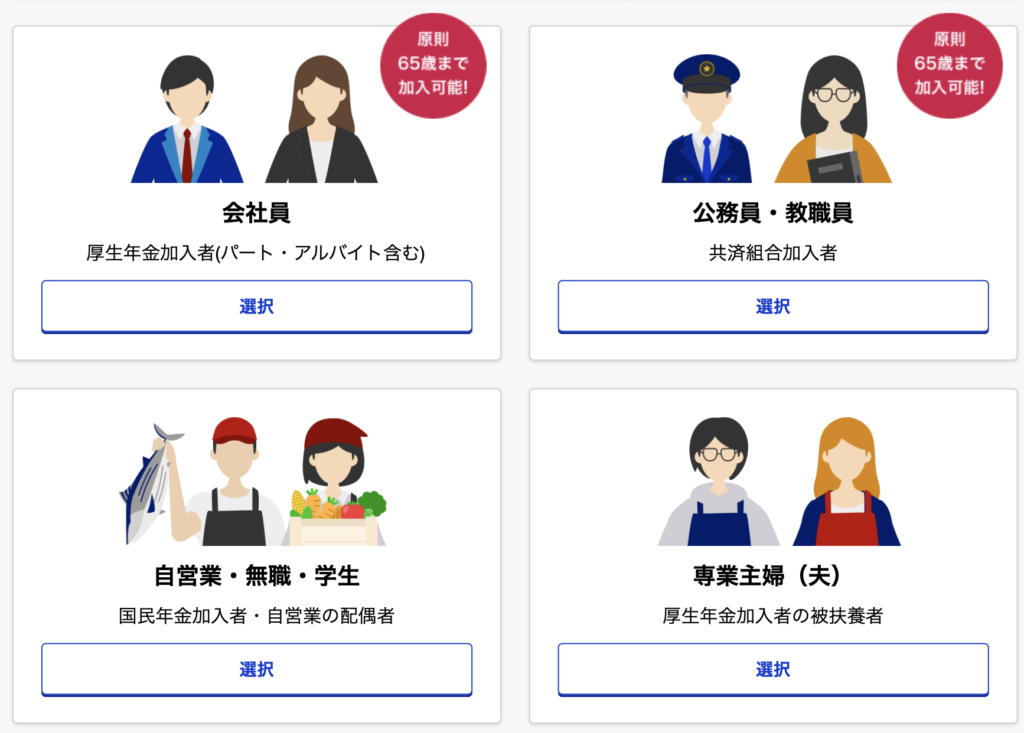
つまり、在職中にiDeCoを開設しようとすると、第2号被保険者(会社員)として登録することになります。
すると、退職した時点で、登録を第1号被保険者(自営業、無職、学生など)に変更する手続きを行わなければいけません。
在職中からiDeCoをやっているのであればいいのですが、リブラの場合は、退職後の移管手続きをしようとしているので、2度手間になるのは避けたいところでした。
早めに備えようとして、かえって手間を増やすところだった。
まとめ
ここまで、「なんちゃってFIRE後の企業型DCをどうするか」という問いに対して、リブラの場合は「楽天証券のiDeCoで運用指図者」という結論になりました。
当初の予定ではこの記事の中で、楽天証券のiDeCoへ移管したあとの資産配分についても書きたかったのですが、ちょっとボリュームが多くなってしまったので、この話は次回の記事に分けたいと思います。
そもそも企業型DCでどんな運用をしていたかも書きたいしね。
というわけで、「FIRE準備編」シリーズはまだまだ続きます。
【関連記事】:退職にあたり、家計資産のクレカ積み立てをストップした話です。
Thank you for reading!